銀行
2026年09月25日
日銀が政策金利1.25%へ。31年ぶりの水準で、住宅ローンと預金はどの順番で動くのか
こんばんは、金利ニュース大好き、金利滝川@マネテク!です。
先日「日銀の次の会合は9月17〜18日」という記事を書きましたが、その会合の結果が出ました。
政策金利は0.25%引き上げられて、1.25%程度になりました。
1.25%という水準は1995年以来、約31年ぶりだそうです。私が高校生のころの金利水準ということになります。数字だけ見ると、なかなか実感が追いつきませんね。
というわけで今日は、この決定で「自分のどこが動くのか」を順番に整理しておきます。
・政策金利を1.00%程度 → 1.25%程度へ引き上げ
・決定は2026年9月18日の金融政策決定会合
・賛成7・反対2での決定
・利上げは2026年6月以来、3か月ぶり
・1.25%は1995年以来およそ31年ぶりの高さ
・日銀が2026年3月に示した中立金利の推計レンジ(名目1.1〜2.5%)の下限を初めて上回った
背景として挙げられているのが、中東情勢の悪化にともなう原油価格の上昇です。
物価の上振れリスクが高まっていると判断して、利上げのペースを速めた、という説明ですね。
植田総裁は会見で「政策の局面は変化した」と述べ、今後について連続利上げや0.5%の大幅な利上げも物価情勢次第では排除できないという言い方をしています。
一方で「特定の間隔は念頭にない」とも言っているので、次がいつになるかは読みにくいところです。
ここを押さえておくと、ニュースを見たときの慌てぐあいが変わります。
1. 短期プライムレート(数日〜数週間)
銀行が優良企業に貸すときの基準金利です。政策金利の引き上げを受けて、各行が見直します。
2026年9月にはすでに2.375%まで上がっていましたので、ここからさらに動く可能性があります。
2. 変動型住宅ローンの基準金利(1〜数か月)
短プラが上がると、それを基準にしている変動型住宅ローンの基準金利が見直されます。
ただし基準金利が上がってすぐ返済額が変わるわけではありません。ここが最大の勘違いポイントです。
3. 実際の返済額(半年〜1年半)
多くの金融機関の変動型は「5年ルール」「125%ルール」を採用しています。
金利が上がっても、返済額の見直しは5年ごとというのが一般的です(商品によって異なります)。
そのあいだは、返済額は変わらないまま元金と利息の内訳だけが変わります。利息の割合が増えて、元金の減りが遅くなる、という形ですね。
4. 預金金利(数週間〜数か月)
ここが一番わかりやすく「上がって嬉しい」ほうです。
ただし、銀行によって反応の速さも上げ幅もかなり違います。ネット銀行のほうが動きが早い傾向があります。
確認1:自分の金利タイプ
全期間固定なのか、固定期間選択型なのか、変動型なのか。
これを意外と覚えていない人が多いです。契約書か、ネットバンキングの返済予定表で確認できます。
確認2:返済額の見直し時期
変動型なら「次に返済額が見直されるのはいつか」。5年ルールなら、そのタイミングまでは返済額は動きません。
確認3:固定期間の終了時期
固定期間選択型の10年固定などは、固定期間が終わったときが一番のヤマ場です。
そのときの金利水準で再スタートするので、2026年以降に固定期間が切れる人は、早めに試算しておいたほうが安心ですね。
なお、借り換えについては「金利が上がったから今すぐ固定に」と単純に言えるものではありません。
固定金利のほうも、すでに上昇したあとの水準で提示されています。フラット35の金利も2026年9月時点では3%台まで上がっています。
「変動が上がったから固定へ」が必ず得になるとは限らないということですね。ここは各自の残高・残期間・家計の耐性で判断が変わるところです。
普通預金の金利を一度見る
2026年に入ってから、普通預金で0.4%前後、条件つきで1.0%という銀行も出てきていました。
今回の利上げを受けて、さらに見直しが入る可能性があります。
定期預金は「募集中のキャンペーン」を見る
定期預金は、通常の店頭金利よりキャンペーン金利のほうが高いことが多いです。
ただし期間が決まっているので、満期後の扱いを必ず確認すること。自動継続だと、継続後は通常金利に戻ることがよくあります。
個人向け国債も選択肢に入る局面
変動10年タイプは半年ごとに金利が見直されるので、金利上昇局面では預金より素直に追随します。
最低0.05%の下限保証もあります。毎月募集されているので、慌てる必要はありません。
・1995年以来、約31年ぶりの水準
・賛成7・反対2、利上げは6月以来3か月ぶり
・住宅ローンは「基準金利が上がる」と「返済額が変わる」のあいだに時間差がある
・固定期間選択型は、固定期間が切れるタイミングがいちばん効く
・預金側は普通預金・定期のキャンペーン・個人向け国債を一度見ておく
金利が上がったニュースの日にやることは、実はほとんどありません。
効いてくるのは「固定期間が切れる日」「返済額が見直される日」のほうです。
先日「日銀の次の会合は9月17〜18日」という記事を書きましたが、その会合の結果が出ました。
政策金利は0.25%引き上げられて、1.25%程度になりました。
1.25%という水準は1995年以来、約31年ぶりだそうです。私が高校生のころの金利水準ということになります。数字だけ見ると、なかなか実感が追いつきませんね。
というわけで今日は、この決定で「自分のどこが動くのか」を順番に整理しておきます。
決まったことの整理
報じられている内容をまとめると、こうなります(2026年9月時点)。・政策金利を1.00%程度 → 1.25%程度へ引き上げ
・決定は2026年9月18日の金融政策決定会合
・賛成7・反対2での決定
・利上げは2026年6月以来、3か月ぶり
・1.25%は1995年以来およそ31年ぶりの高さ
・日銀が2026年3月に示した中立金利の推計レンジ(名目1.1〜2.5%)の下限を初めて上回った
背景として挙げられているのが、中東情勢の悪化にともなう原油価格の上昇です。
物価の上振れリスクが高まっていると判断して、利上げのペースを速めた、という説明ですね。
植田総裁は会見で「政策の局面は変化した」と述べ、今後について連続利上げや0.5%の大幅な利上げも物価情勢次第では排除できないという言い方をしています。
一方で「特定の間隔は念頭にない」とも言っているので、次がいつになるかは読みにくいところです。
動くのが早いもの・遅いもの
政策金利が動くと、家計のあちこちが連動します。ただし動く速さがぜんぜん違います。ここを押さえておくと、ニュースを見たときの慌てぐあいが変わります。
1. 短期プライムレート(数日〜数週間)
銀行が優良企業に貸すときの基準金利です。政策金利の引き上げを受けて、各行が見直します。
2026年9月にはすでに2.375%まで上がっていましたので、ここからさらに動く可能性があります。
2. 変動型住宅ローンの基準金利(1〜数か月)
短プラが上がると、それを基準にしている変動型住宅ローンの基準金利が見直されます。
ただし基準金利が上がってすぐ返済額が変わるわけではありません。ここが最大の勘違いポイントです。
3. 実際の返済額(半年〜1年半)
多くの金融機関の変動型は「5年ルール」「125%ルール」を採用しています。
金利が上がっても、返済額の見直しは5年ごとというのが一般的です(商品によって異なります)。
そのあいだは、返済額は変わらないまま元金と利息の内訳だけが変わります。利息の割合が増えて、元金の減りが遅くなる、という形ですね。
4. 預金金利(数週間〜数か月)
ここが一番わかりやすく「上がって嬉しい」ほうです。
ただし、銀行によって反応の速さも上げ幅もかなり違います。ネット銀行のほうが動きが早い傾向があります。
住宅ローンを借りている人が見るところ
変動型で借りている人は、次の3つを確認しておけば十分だと思います。確認1:自分の金利タイプ
全期間固定なのか、固定期間選択型なのか、変動型なのか。
これを意外と覚えていない人が多いです。契約書か、ネットバンキングの返済予定表で確認できます。
確認2:返済額の見直し時期
変動型なら「次に返済額が見直されるのはいつか」。5年ルールなら、そのタイミングまでは返済額は動きません。
確認3:固定期間の終了時期
固定期間選択型の10年固定などは、固定期間が終わったときが一番のヤマ場です。
そのときの金利水準で再スタートするので、2026年以降に固定期間が切れる人は、早めに試算しておいたほうが安心ですね。
なお、借り換えについては「金利が上がったから今すぐ固定に」と単純に言えるものではありません。
固定金利のほうも、すでに上昇したあとの水準で提示されています。フラット35の金利も2026年9月時点では3%台まで上がっています。
「変動が上がったから固定へ」が必ず得になるとは限らないということですね。ここは各自の残高・残期間・家計の耐性で判断が変わるところです。
預金を置いている人が見るところ
こちらはもう少しシンプルです。普通預金の金利を一度見る
2026年に入ってから、普通預金で0.4%前後、条件つきで1.0%という銀行も出てきていました。
今回の利上げを受けて、さらに見直しが入る可能性があります。
定期預金は「募集中のキャンペーン」を見る
定期預金は、通常の店頭金利よりキャンペーン金利のほうが高いことが多いです。
ただし期間が決まっているので、満期後の扱いを必ず確認すること。自動継続だと、継続後は通常金利に戻ることがよくあります。
個人向け国債も選択肢に入る局面
変動10年タイプは半年ごとに金利が見直されるので、金利上昇局面では預金より素直に追随します。
最低0.05%の下限保証もあります。毎月募集されているので、慌てる必要はありません。
まとめ:金利は「上がった瞬間」より「切り替わる瞬間」
・2026年9月18日、日銀が政策金利を1.00%程度→1.25%程度に引き上げ・1995年以来、約31年ぶりの水準
・賛成7・反対2、利上げは6月以来3か月ぶり
・住宅ローンは「基準金利が上がる」と「返済額が変わる」のあいだに時間差がある
・固定期間選択型は、固定期間が切れるタイミングがいちばん効く
・預金側は普通預金・定期のキャンペーン・個人向け国債を一度見ておく
金利が上がったニュースの日にやることは、実はほとんどありません。
効いてくるのは「固定期間が切れる日」「返済額が見直される日」のほうです。
今日のマネテクポイント
金利のニュースは「上がった」だけ聞くと焦りますが、家計に届くまでにはワンクッションあります。
まずは自分の住宅ローンがどのタイプで、次にいつ見直されるのかをメモしておく。これだけで、次のニュースの受け取り方が変わります。
預金のほうは素直に嬉しい話なので、こちらは今月のうちに一度、金利を見比べておくといいかもしれませんね😊
※本記事は2026年9月時点で公表・報道されている内容にもとづきます。金利や商品条件は変更されますので、実際の判断の前に必ず各金融機関・日本銀行の公式情報をご確認ください。
(参考リンク)
・金融政策決定会合の運営:日本銀行
・日銀、1.25%に利上げ 決定会合、物価高でペース加速:時事ドットコム
まずは自分の住宅ローンがどのタイプで、次にいつ見直されるのかをメモしておく。これだけで、次のニュースの受け取り方が変わります。
預金のほうは素直に嬉しい話なので、こちらは今月のうちに一度、金利を見比べておくといいかもしれませんね😊
※本記事は2026年9月時点で公表・報道されている内容にもとづきます。金利や商品条件は変更されますので、実際の判断の前に必ず各金融機関・日本銀行の公式情報をご確認ください。
(参考リンク)
・金融政策決定会合の運営:日本銀行
・日銀、1.25%に利上げ 決定会合、物価高でペース加速:時事ドットコム
by ジョージ滝川 at 06:00
2026年09月19日
6か月定期で年1.25%。「ドコモの銀行」の誕生記念キャンペーンは11月1日までです
こんばんは、金利の数字を見比べるのが日課になってきた、預金滝川@マネテク!です。
普通預金が0.4%、10年国債の利回りが3%台という時代になって、「銀行にお金を置いておく」という行為の意味がだいぶ変わってきました。
そんな中、2026年8月3日に「ドコモの銀行」というサービスブランドがスタートしています。
運営するのはドコモSMTBネット銀行。旧・住信SBIネット銀行です。
そして、そのオープン記念のキャンペーンに6か月もの定期預金で年1.25%というものがあり、これが2026年11月1日までです。
というわけで今回は、この話を整理しつつ、金利だけで銀行を選ぶことの危うさについても書いておきます。
・2025年10月、NTTドコモが三井住友信託銀行との共同出資により、住信SBIネット銀行を連結子会社化
・2026年8月3日、社名が「住信SBIネット銀行」から「ドコモSMTBネット銀行」に変更
・同日、新サービスブランド「ドコモの銀行」がスタート
・2026年8月20日以降、口座とdアカウントの連携を行うと、利用に応じてdポイントを受け取れる
要するに、大手ネット銀行がドコモ経済圏に組み込まれたという話ですね。
もともと住信SBIネット銀行は、ネット銀行の中でもかなり規模の大きい存在でした。
それがdポイントと結びつくというのは、ポイント経済圏の話としてもなかなか大きな動きだと思います。
・年1.25%(税引後 年0.99%)
・2026年8月3日(月)〜2026年11月1日(日)にお預入れした場合に適用
最大10億ポイント山分けキャンペーン
こちらも「誕生祭」として実施されています。
普通預金の金利
2026年8月3日から、円普通預金は年0.40%、SBIハイブリッド預金は年0.41%が適用されています。
6か月もので1.25%というのは、2026年9月時点のネット銀行の定期預金としては、かなり上のほうの水準です。
年1.25%は「年あたり」の利率です。6か月預けた場合にもらえるのは、その半分です。
100万円を6か月預けた場合(2026年9月時点の税率で試算)、
・税引前の利息:100万円 × 1.25% × 6/12 = 6,250円
・税金(20.315%):約1,269円
・手取り:約4,981円
「1.25%だから100万円で1万2,500円」ではありません。約5,000円です。
もちろん、普通預金0.4%で6か月置いた場合は税引前2,000円ほどなので、それと比べれば差はあります。
ただ、「1.25%」という数字の見た目ほどのインパクトはないというのは、押さえておきたいところですね。
1. 満期後にどうなるか
6か月後、自動継続されるとそのときの通常金利に戻ります。1.25%が続くわけではありません。
満期後に放置すると、気づいたらごく低い金利で寝ている、ということになりがちです。
2. 新規口座限定かどうか
この手のキャンペーンは「新規口座開設者限定」「新規資金限定」といった条件が付くことがあります。すでに口座を持っている人が対象外というパターンもあるので、必ず条件欄を読みたいところです。
3. 中途解約したときの金利
6か月とはいえ、途中で使う可能性があるお金を入れるのは避けたほうが無難です。中途解約すると、金利は大幅に下がります。
4. 普段使いの銀行として機能するか
ATM手数料、他行振込手数料の無料回数、アプリの使い勝手。
キャンペーンが終わったあとも使い続ける銀行なのかを考えると、判断が変わることがあります。
・誕生記念で、円定期預金6か月ものが年1.25%(税引後0.99%)
・預入期間は2026年8月3日〜11月1日
・普通預金は年0.40%、SBIハイブリッド預金は年0.41%(2026年8月3日から)
・dアカウント連携でdポイントが貯まる仕組みも用意されている
・「年1.25%」は年あたりの利率。6か月ならその半分
普通預金が0.4%、10年国債の利回りが3%台という時代になって、「銀行にお金を置いておく」という行為の意味がだいぶ変わってきました。
そんな中、2026年8月3日に「ドコモの銀行」というサービスブランドがスタートしています。
運営するのはドコモSMTBネット銀行。旧・住信SBIネット銀行です。
そして、そのオープン記念のキャンペーンに6か月もの定期預金で年1.25%というものがあり、これが2026年11月1日までです。
というわけで今回は、この話を整理しつつ、金利だけで銀行を選ぶことの危うさについても書いておきます。
「ドコモの銀行」とは何なのか
順を追うとこうです(2026年9月時点)。・2025年10月、NTTドコモが三井住友信託銀行との共同出資により、住信SBIネット銀行を連結子会社化
・2026年8月3日、社名が「住信SBIネット銀行」から「ドコモSMTBネット銀行」に変更
・同日、新サービスブランド「ドコモの銀行」がスタート
・2026年8月20日以降、口座とdアカウントの連携を行うと、利用に応じてdポイントを受け取れる
要するに、大手ネット銀行がドコモ経済圏に組み込まれたという話ですね。
もともと住信SBIネット銀行は、ネット銀行の中でもかなり規模の大きい存在でした。
それがdポイントと結びつくというのは、ポイント経済圏の話としてもなかなか大きな動きだと思います。
誕生記念キャンペーンの中身
円定期預金 6か月もの 特別金利・年1.25%(税引後 年0.99%)
・2026年8月3日(月)〜2026年11月1日(日)にお預入れした場合に適用
最大10億ポイント山分けキャンペーン
こちらも「誕生祭」として実施されています。
普通預金の金利
2026年8月3日から、円普通預金は年0.40%、SBIハイブリッド預金は年0.41%が適用されています。
6か月もので1.25%というのは、2026年9月時点のネット銀行の定期預金としては、かなり上のほうの水準です。
「6か月で1.25%」は、いくらになるのか
ここ、勘違いしやすいところなので計算しておきます。年1.25%は「年あたり」の利率です。6か月預けた場合にもらえるのは、その半分です。
100万円を6か月預けた場合(2026年9月時点の税率で試算)、
・税引前の利息:100万円 × 1.25% × 6/12 = 6,250円
・税金(20.315%):約1,269円
・手取り:約4,981円
「1.25%だから100万円で1万2,500円」ではありません。約5,000円です。
もちろん、普通預金0.4%で6か月置いた場合は税引前2,000円ほどなので、それと比べれば差はあります。
ただ、「1.25%」という数字の見た目ほどのインパクトはないというのは、押さえておきたいところですね。
金利より先に確認したい4つのこと
キャンペーン金利で銀行を選ぶときに、私が見るようにしているのはこのあたりです。1. 満期後にどうなるか
6か月後、自動継続されるとそのときの通常金利に戻ります。1.25%が続くわけではありません。
満期後に放置すると、気づいたらごく低い金利で寝ている、ということになりがちです。
2. 新規口座限定かどうか
この手のキャンペーンは「新規口座開設者限定」「新規資金限定」といった条件が付くことがあります。すでに口座を持っている人が対象外というパターンもあるので、必ず条件欄を読みたいところです。
3. 中途解約したときの金利
6か月とはいえ、途中で使う可能性があるお金を入れるのは避けたほうが無難です。中途解約すると、金利は大幅に下がります。
4. 普段使いの銀行として機能するか
ATM手数料、他行振込手数料の無料回数、アプリの使い勝手。
キャンペーンが終わったあとも使い続ける銀行なのかを考えると、判断が変わることがあります。
まとめ
・2026年8月3日、旧・住信SBIネット銀行が「ドコモSMTBネット銀行」に社名変更し、「ドコモの銀行」がスタート・誕生記念で、円定期預金6か月ものが年1.25%(税引後0.99%)
・預入期間は2026年8月3日〜11月1日
・普通預金は年0.40%、SBIハイブリッド預金は年0.41%(2026年8月3日から)
・dアカウント連携でdポイントが貯まる仕組みも用意されている
・「年1.25%」は年あたりの利率。6か月ならその半分
今日のマネテクポイント
キャンペーン金利のために銀行口座を増やし続けると、口座が散らかります。
これ、私自身が通ってきた道なので、あまり人のことは言えないのですが(笑)
口座が増えると、こうなります。
・どこにいくらあるか分からなくなる
・使わない口座が休眠になる
・相続のときに家族が困る
利息で年数千円を取りに行って、管理の手間が一生続く。これは割に合わないこともあります。
なので私の基準はこうです。
「キャンペーンが終わったあとも、普段使いの銀行として残せるか」
残せると判断できるなら開く。そうでないなら見送る。
金利はきっかけであって、目的ではないんですよね。
……と偉そうに書きましたが、1.25%と見るとやっぱり手が伸びそうになります。困ったものです😅
※本記事は2026年9月時点で公表されている内容にもとづきます。金利・キャンペーン条件・適用対象は変更される場合があります。預け入れ前に必ず公式サイトで最新情報および適用条件をご確認ください。本記事は特定の金融商品の購入を勧めるものではありません。
(参考リンク)
・ドコモの銀行誕生祭 円定期預金 6ヵ月もの特別金利キャンペーン:ドコモSMTBネット銀行
・ドコモの銀行誕生祭 キャンペーン:ドコモSMTBネット銀行
by ジョージ滝川 at 06:00
2026年09月08日
日銀の次の会合は9月17〜18日。長期金利が30年ぶりの3%台という局面で、何を見ておけばいいのか
こんばんは、金利のある世界大好き、金利滝川@マネテク!です。
2026年9月1日、日銀の植田総裁が、政策金利の引き上げについて次回の金融政策決定会合で検討する意向を示したと報じられました。
その次回会合というのが、2026年9月17日(木)・18日(金)です。
そして2026年9月1日には、長期金利(新発10年物国債の利回り)が一時3%に達しました。3%台は1996年9月以来、およそ30年ぶりです。
というわけで今回は、この局面で私たちが何を見ておけばいいのかを整理してみます。
・日銀の次回金融政策決定会合は2026年9月17日(木)・18日(金)。総裁の定例記者会見は18日(金)(日銀の公表スケジュールによる)
・現在の政策金利は1.00%程度(2026年6月の会合で0.75%から引き上げ)
・その後、大手銀行の短期プライムレートが2026年8月3日から2.375%に引き上げられている
・2026年9月1日、新発10年物国債の利回りが一時3%に到達。1996年9月以来の高水準
報道ベースの話
・9月会合で1.25%程度への引き上げを検討している、と複数の報道
・市場では9月・10月・12月のいずれかで追加利上げ、という見方
ここは分けておきたいところです。会合の日程は確定、利上げの中身は未定。9月18日に発表されるまで、決まったことは何もありません。
1. 政策金利 → 短期プライムレート → 住宅ローンの変動金利
日銀が動くと、銀行の短プラが動き、それが変動金利の基準金利に効きます。
ただし多くの契約には5年ルール・125%ルールがあるので、毎月の返済額に反映されるまでには時間差があります。
2. 長期金利 → 住宅ローンの固定金利、個人向け国債
こちらは日銀の政策金利より、市場での国債の売買で決まる部分が大きいです。
財政への警戒感が強まると、政策金利が動かなくても長期金利は上がります。9月1日に10年債の利回りが3%に届いた背景としては、日銀の利上げ観測に加えて、財政悪化への懸念や海外金利の上昇が挙げられています。実際、個人向け国債の9月募集分も固定5年が2.24%まで上がりました。
3. 預金金利
これは銀行ごとの判断です。政策金利が上がれば追随する方向ではありますが、上げ幅もタイミングもばらばらです。普通預金で年0.4%、条件つきで年1.0%というところも出てきています。
同じ「金利上昇」でも、動くスピードも大きさも違う。ここを混ぜて考えると判断を誤ります。
9月18日の結果そのものより、そのあとに自分の借入先が出す基準金利の案内を見るのが実務的です。
そして、いま見るべきは「毎月の返済額」ではなく「元金がどれだけ減っているか」。5年ルールで返済額が据え置かれていても、内訳は静かに変わっています。
固定金利を検討している人
固定は長期金利で決まるので、日銀が動く前にすでに織り込まれていることが多いです。
「日銀が上げてから固定に借り換えよう」と待っていると、固定側はもう上がった後、ということも起こり得ます。
カードローンやリボ払いの残高がある人
こちらは元々が高金利なので、政策金利の0.25%は相対的に小さい話です。
ただ、金利が上がる局面では、高い金利で借りていること自体のコストが目立ってきます。残高があるなら、そちらを先に減らすほうが確実に効きます。
金利は上がる方向ですが、銀行差が大きいです。メインバンクの金利を一度確認してみるだけでも意味があります。
定期預金・個人向け国債
金利が上がっている局面では、長く固定するほど「もっと上がったのに」というリスクを負います。逆に、変動タイプは上がれば追随します。
どちらが正解というものではなく、そのお金をいつ使う予定なのかで決めるのが素直だと思います。
投資している人
金利上昇は債券価格にはマイナス、円には基本的にプラス方向に働くとされます。
とはいえ、私は相場予想をする立場ではありません。積立を止めたり慌てて売買したりするより、資産の割合が想定から大きくずれていないかを確認するくらいが現実的かなと思います。
・現在の政策金利は1.00%程度。9月会合で1.25%程度への引き上げ検討と報じられている(2026年9月時点、決定事項ではない)
・「金利上昇」は、変動ローン・固定ローン・預金でそれぞれ効き方が違う
・変動ローンの人は返済額ではなく「元金の減り方」を見る
・固定を検討している人は、日銀を待っている間に固定側が動いている可能性がある
・預ける側は「いつ使うお金か」で期間を決める
2026年9月1日、日銀の植田総裁が、政策金利の引き上げについて次回の金融政策決定会合で検討する意向を示したと報じられました。
その次回会合というのが、2026年9月17日(木)・18日(金)です。
そして2026年9月1日には、長期金利(新発10年物国債の利回り)が一時3%に達しました。3%台は1996年9月以来、およそ30年ぶりです。
というわけで今回は、この局面で私たちが何を見ておけばいいのかを整理してみます。
まず事実関係の整理
確定している事実・日銀の次回金融政策決定会合は2026年9月17日(木)・18日(金)。総裁の定例記者会見は18日(金)(日銀の公表スケジュールによる)
・現在の政策金利は1.00%程度(2026年6月の会合で0.75%から引き上げ)
・その後、大手銀行の短期プライムレートが2026年8月3日から2.375%に引き上げられている
・2026年9月1日、新発10年物国債の利回りが一時3%に到達。1996年9月以来の高水準
報道ベースの話
・9月会合で1.25%程度への引き上げを検討している、と複数の報道
・市場では9月・10月・12月のいずれかで追加利上げ、という見方
ここは分けておきたいところです。会合の日程は確定、利上げの中身は未定。9月18日に発表されるまで、決まったことは何もありません。
「金利が上がる」の中身は一つではありません
ニュースで「金利」と一括りにされますが、私たちの生活に効いてくるルートはいくつかあります。1. 政策金利 → 短期プライムレート → 住宅ローンの変動金利
日銀が動くと、銀行の短プラが動き、それが変動金利の基準金利に効きます。
ただし多くの契約には5年ルール・125%ルールがあるので、毎月の返済額に反映されるまでには時間差があります。
2. 長期金利 → 住宅ローンの固定金利、個人向け国債
こちらは日銀の政策金利より、市場での国債の売買で決まる部分が大きいです。
財政への警戒感が強まると、政策金利が動かなくても長期金利は上がります。9月1日に10年債の利回りが3%に届いた背景としては、日銀の利上げ観測に加えて、財政悪化への懸念や海外金利の上昇が挙げられています。実際、個人向け国債の9月募集分も固定5年が2.24%まで上がりました。
3. 預金金利
これは銀行ごとの判断です。政策金利が上がれば追随する方向ではありますが、上げ幅もタイミングもばらばらです。普通預金で年0.4%、条件つきで年1.0%というところも出てきています。
同じ「金利上昇」でも、動くスピードも大きさも違う。ここを混ぜて考えると判断を誤ります。
借りている人が見るところ
変動金利で住宅ローンを借りている人9月18日の結果そのものより、そのあとに自分の借入先が出す基準金利の案内を見るのが実務的です。
そして、いま見るべきは「毎月の返済額」ではなく「元金がどれだけ減っているか」。5年ルールで返済額が据え置かれていても、内訳は静かに変わっています。
固定金利を検討している人
固定は長期金利で決まるので、日銀が動く前にすでに織り込まれていることが多いです。
「日銀が上げてから固定に借り換えよう」と待っていると、固定側はもう上がった後、ということも起こり得ます。
カードローンやリボ払いの残高がある人
こちらは元々が高金利なので、政策金利の0.25%は相対的に小さい話です。
ただ、金利が上がる局面では、高い金利で借りていること自体のコストが目立ってきます。残高があるなら、そちらを先に減らすほうが確実に効きます。
預けている人が見るところ
普通預金金利は上がる方向ですが、銀行差が大きいです。メインバンクの金利を一度確認してみるだけでも意味があります。
定期預金・個人向け国債
金利が上がっている局面では、長く固定するほど「もっと上がったのに」というリスクを負います。逆に、変動タイプは上がれば追随します。
どちらが正解というものではなく、そのお金をいつ使う予定なのかで決めるのが素直だと思います。
投資している人
金利上昇は債券価格にはマイナス、円には基本的にプラス方向に働くとされます。
とはいえ、私は相場予想をする立場ではありません。積立を止めたり慌てて売買したりするより、資産の割合が想定から大きくずれていないかを確認するくらいが現実的かなと思います。
まとめ
・日銀の次回金融政策決定会合は2026年9月17日(木)・18日(金)。会見は18日・現在の政策金利は1.00%程度。9月会合で1.25%程度への引き上げ検討と報じられている(2026年9月時点、決定事項ではない)
・「金利上昇」は、変動ローン・固定ローン・預金でそれぞれ効き方が違う
・変動ローンの人は返済額ではなく「元金の減り方」を見る
・固定を検討している人は、日銀を待っている間に固定側が動いている可能性がある
・預ける側は「いつ使うお金か」で期間を決める
今日のマネテクポイント
金利の局面が変わるとき、いちばんやりがちなのはニュースに反応して大きく動くことだと思っています。
でも、9月18日に何が決まったとしても、その日のうちに私たちの生活が変わるわけではありません。
効いてくるのは数か月後、住宅ローンなら年単位の話です。
だから私がおすすめしたいのは、9月中に自分の数字を一度書き出しておくことです。
・住宅ローンの残高、適用金利、残り期間
・預金の置き場所と金利
・カードローンやリボの残高(あれば)
これだけメモしておけば、9月18日に何が出ても、「自分にとってどの程度の話なのか」が判断できます。
ニュースに反応するのではなく、自分の数字に照らして反応する。金利が動く年は、これがいちばん効く気がします。
※本記事は2026年9月上旬時点の公表情報および報道にもとづきます。利上げの有無・幅は決定されたものではありません。金融商品の売買や借り換えの判断は、ご自身の状況に応じてご検討ください。断定的な相場予想を目的としたものではありません。
(参考リンク)
・金融政策決定会合の運営:日本銀行
・金融政策に関する決定事項等:日本銀行
・個人向け国債:財務省
by ジョージ滝川 at 06:00
2026年08月31日
普通預金0.4%が「普通」になりました。100万円まで年1.0%という銀行も出ています
こんばんは、金利大好き、利息滝川@マネテク!です。
「銀行にお金を置いておいても、利息なんて数円だから」。
長いことそう言われてきましたし、実際そうでした。0.001%の時代に100万円を1年置いても、税引後で8円です。缶ジュースも買えません(笑)
その前提が、この1〜2年で完全にひっくり返っています。
2026年8月には、メガバンク3行が普通預金金利を0.3%から0.4%へ引き上げました。ゆうちょ銀行も8月10日から通常貯金を0.4%に。
そして一部のネット系銀行では、100万円まで年1.0%という水準まで来ています。
というわけで今回は、いま普通預金がどのあたりにいるのかと、この状況をどう受け止めるかを整理してみます。
・メガバンク3行の普通預金:年0.4%(2026年8月3日から)
・ゆうちょ銀行の通常貯金:年0.4%(2026年8月10日から)
・あおぞら銀行BANK支店の普通預金:100万円まで年1.0%、100万円超は年0.65%(2026年8月10日現在の適用利率)
あおぞら銀行の公式ページには、300万円を1年預けた場合の受取利息の比較が載っています。
有人店舗の年0.4%なら税引後で約9,540円、BANK支店なら約18,300円。差は約8,760円です。
同じ「銀行に置いてあるだけ」でこの差、というのが今の状況ですね。
なお、いずれも変動金利です。定期預金のように預けた時点の利率が固定されるわけではなく、日々の利率が適用されます。上がることも下がることもあります。
政策金利が上がると、銀行が日銀に預けているお金にも利息が付きます。
つまり銀行にとって「預金を集めてそのまま置いておくだけ」でも収益になる状態になった。だから預金金利を上げる余地が生まれた、という流れです。
同時に、短期プライムレートも上がっています。
こちらは貸出のほうに効くので、住宅ローンの変動金利にも影響します。預ける側にプラス、借りている側にマイナスという、教科書どおりの動きですね。
数字だけ見れば、金利の高い銀行に移すのが得です。年0.4%と年1.0%なら、100万円で年6,000円(税引前)の差。悪くありません。
ただ、私が気をつけたいと思っているのは次の3点です。
1. 金額の上限がある場合が多い
「100万円まで年1.0%、それを超えると0.65%」のように、階層で利率が変わる設計はよくあります。
1,000万円を預けても全部が1.0%になるわけではないので、自分の預ける金額で計算し直す必要があります。
2. 条件付きのものと、無条件のものがある
「給与振込を指定すれば」「証券口座と連携すれば」「デビットカードを月◯回使えば」といった条件が付く優遇金利も多いです。
条件を満たせるなら問題ありませんが、満たせなくなった瞬間に元の水準に戻ります。無条件の金利なのか、条件付きなのかは必ず確認したいところです。
3. 生活口座を動かすコストは意外と大きい
給与振込、公共料金の引き落とし、クレジットカードの引き落とし、家賃。
これらを全部移すのは、かなりの手間です。しかも移し忘れがあると、引き落とし不能という事故につながります。
なので現実的な落としどころは、生活口座はそのまま、余剰資金だけを高金利の口座に置くという形かなと思っています。
これなら手間は口座開設の1回だけで、失敗のリスクも小さい。
2026年8月時点では、ネット銀行の1年もの定期預金で年1%前後、キャンペーンで1.5%といった水準も見られます。
一方で、普通預金が1.0%ならいつでも引き出せて同水準ということになるので、定期預金の優位性はかなり薄れます。
定期預金を選ぶなら、「普通預金より明確に高い」ことが条件だと思います。
数年前のように「定期なら少しはマシ」という感覚のままだと、判断を誤りやすい局面ですね。
年1.0%といっても、手取りベースでは約0.796%。
100万円を1年置いて、受け取れるのは約7,960円です。表示金利をそのまま受け取れるわけではない、という点は押さえておきたいですね。
・あおぞら銀行BANK支店は100万円まで年1.0%、100万円超は年0.65%(2026年8月10日時点)
・いずれも変動金利。今後上がることも下がることもある
・階層金利・条件付き優遇の有無は必ず確認する
・生活口座は動かさず、余剰資金だけを移すのが現実的
・利息には20.315%の税金。年1.0%の手取りは約0.796%
「銀行にお金を置いておいても、利息なんて数円だから」。
長いことそう言われてきましたし、実際そうでした。0.001%の時代に100万円を1年置いても、税引後で8円です。缶ジュースも買えません(笑)
その前提が、この1〜2年で完全にひっくり返っています。
2026年8月には、メガバンク3行が普通預金金利を0.3%から0.4%へ引き上げました。ゆうちょ銀行も8月10日から通常貯金を0.4%に。
そして一部のネット系銀行では、100万円まで年1.0%という水準まで来ています。
というわけで今回は、いま普通預金がどのあたりにいるのかと、この状況をどう受け止めるかを整理してみます。
いくらまで来ているのか
2026年8月時点の状況を、公表されている数字で並べてみます。・メガバンク3行の普通預金:年0.4%(2026年8月3日から)
・ゆうちょ銀行の通常貯金:年0.4%(2026年8月10日から)
・あおぞら銀行BANK支店の普通預金:100万円まで年1.0%、100万円超は年0.65%(2026年8月10日現在の適用利率)
あおぞら銀行の公式ページには、300万円を1年預けた場合の受取利息の比較が載っています。
有人店舗の年0.4%なら税引後で約9,540円、BANK支店なら約18,300円。差は約8,760円です。
同じ「銀行に置いてあるだけ」でこの差、というのが今の状況ですね。
なお、いずれも変動金利です。定期預金のように預けた時点の利率が固定されるわけではなく、日々の利率が適用されます。上がることも下がることもあります。
なぜここまで動いたのか
背景はシンプルで、日銀の政策金利です。政策金利が上がると、銀行が日銀に預けているお金にも利息が付きます。
つまり銀行にとって「預金を集めてそのまま置いておくだけ」でも収益になる状態になった。だから預金金利を上げる余地が生まれた、という流れです。
同時に、短期プライムレートも上がっています。
こちらは貸出のほうに効くので、住宅ローンの変動金利にも影響します。預ける側にプラス、借りている側にマイナスという、教科書どおりの動きですね。
「金利が高い銀行に全部移す」でいいのか
ここが今日の本題です。数字だけ見れば、金利の高い銀行に移すのが得です。年0.4%と年1.0%なら、100万円で年6,000円(税引前)の差。悪くありません。
ただ、私が気をつけたいと思っているのは次の3点です。
1. 金額の上限がある場合が多い
「100万円まで年1.0%、それを超えると0.65%」のように、階層で利率が変わる設計はよくあります。
1,000万円を預けても全部が1.0%になるわけではないので、自分の預ける金額で計算し直す必要があります。
2. 条件付きのものと、無条件のものがある
「給与振込を指定すれば」「証券口座と連携すれば」「デビットカードを月◯回使えば」といった条件が付く優遇金利も多いです。
条件を満たせるなら問題ありませんが、満たせなくなった瞬間に元の水準に戻ります。無条件の金利なのか、条件付きなのかは必ず確認したいところです。
3. 生活口座を動かすコストは意外と大きい
給与振込、公共料金の引き落とし、クレジットカードの引き落とし、家賃。
これらを全部移すのは、かなりの手間です。しかも移し忘れがあると、引き落とし不能という事故につながります。
なので現実的な落としどころは、生活口座はそのまま、余剰資金だけを高金利の口座に置くという形かなと思っています。
これなら手間は口座開設の1回だけで、失敗のリスクも小さい。
定期預金と比べてどうか
「普通預金で1.0%なら、定期預金はもっと高いのでは」と思うところですが、必ずしもそうではありません。2026年8月時点では、ネット銀行の1年もの定期預金で年1%前後、キャンペーンで1.5%といった水準も見られます。
一方で、普通預金が1.0%ならいつでも引き出せて同水準ということになるので、定期預金の優位性はかなり薄れます。
定期預金を選ぶなら、「普通預金より明確に高い」ことが条件だと思います。
数年前のように「定期なら少しはマシ」という感覚のままだと、判断を誤りやすい局面ですね。
忘れがちなポイント:利息には税金がかかります
利息には20.315%(所得税15.315%+地方税5%)が源泉徴収されます。年1.0%といっても、手取りベースでは約0.796%。
100万円を1年置いて、受け取れるのは約7,960円です。表示金利をそのまま受け取れるわけではない、という点は押さえておきたいですね。
まとめ
・2026年8月、メガバンク3行とゆうちょ銀行が普通預金・通常貯金を年0.4%に・あおぞら銀行BANK支店は100万円まで年1.0%、100万円超は年0.65%(2026年8月10日時点)
・いずれも変動金利。今後上がることも下がることもある
・階層金利・条件付き優遇の有無は必ず確認する
・生活口座は動かさず、余剰資金だけを移すのが現実的
・利息には20.315%の税金。年1.0%の手取りは約0.796%
今日のマネテクポイント
私がこの状況でいちばん面白いと思っているのは、「何もしないこと」のコストが可視化されたという点です。
金利がゼロに近かった時代は、どの銀行に置いても結果は同じでした。だから比較する意味がなかった。
いまは100万円を1年置くだけで、置き場所によって数千円の差が付きます。缶ジュースの話ではなくなりました。
とはいえ、金利を追いかけて口座を毎年引っ越すのも違うと思っています。
0.1%の差は100万円で年1,000円(税引前)。その手続きに何時間かけるか、という話ですね。
一度だけ、余剰資金の置き場所を決める。あとは年に1回くらい水準を見直す。
それくらいの温度感がちょうどいいのかなと、私は思っています。
※金利・条件はいずれも2026年8月時点の公表値です。普通預金は変動金利のため、今後変更される可能性があります。実際の適用利率・条件は必ず各金融機関の公式ページでご確認ください。本記事は特定の金融機関を推奨するものではありません。
(参考リンク)
・BANK限定普通預金:あおぞら銀行
・貯金金利の引き上げ(2026年8月10日実施)について:ゆうちょ銀行
by ジョージ滝川 at 06:00
2026年08月07日
日銀は政策金利1.00%を据え置き。金利がある世界で、住宅ローンと預金はどこを見ればいいのか
こんばんは、金利大好き、金利滝川@マネテク!です。
先週の7月30日〜31日に開かれた日銀の金融政策決定会合で、政策金利は1.00%のまま据え置かれました。
6月の会合で0.25%引き上げたばかりなので、その影響を見極める、という判断のようです。
というわけで今回は、2026年8月時点で私たちの家計に関係してくる論点を、相場予想抜きで整理してみます。
委員のうち1人は0.25%の引き上げを提案したとされています。
同時に公表された「経済・物価情勢の展望」(展望レポート)では、実質GDP成長率の見通しが2026年度・2027年度ともに0.1ポイントずつ上方修正され、それぞれ+0.6%、+0.8%に。
一方で物価の見通しは下方修正されたと伝えられています。
成長は少し強めに、物価はやや弱めに、という組み合わせですね。
数字だけ見ると小さいですが、ゼロ近辺で10年以上動かなかったことを思えば、これはかなりの変化です。
家計への影響は、ざっくり2つの方向に分かれます。
・借りている人には逆風(住宅ローン、カードローン、変動金利の借入)
・預けている人には追い風(普通預金、定期預金、個人向け国債)
自分がどちらに軸足を置いているかで、見るべきものが変わってきます。
すでに一度、大手行が変動金利の基準を引き上げた流れがあります。
ここで確認しておきたいのが、変動金利についている2つのルールです。
・5年ルール: 適用金利が上がっても、毎月の返済額は原則5年間据え置かれる
・125%ルール: 返済額が見直されるときも、直前の返済額の1.25倍を超えない
これは一見すると借り手を守る仕組みですが、注意が必要なのは「返済額が据え置かれても、金利が上がった分の利息はきちんと発生している」という点です。
毎月の返済額の内訳で利息の割合が増え、元本が減るスピードが落ちます。
場合によっては、最終回に未払い利息がまとめて残ることもあります。
つまり「返済額が変わっていないから大丈夫」とは言い切れないわけですね。
金融機関から届く金利改定の通知や、ネットバンキングの返済予定表で、元本と利息の内訳を一度見ておくのがおすすめです。
なお、これらのルールの有無や内容は金融機関・商品によって違います。自分の借入がどうなっているかは、必ず契約内容でご確認ください。
2025年12月の利上げ後、大手行は預金金利を引き上げていて、たとえば三菱UFJ銀行は普通預金金利を0.20%から0.30%へ引き上げると発表しています(2026年2月2日から)。
昔の「普通預金0.001%」の感覚からすると、300倍ですね。
とはいえ100万円を1年預けて3,000円(税引前)ですから、これで資産が増えるという話ではありません。
それでも、「生活防衛資金は普通預金に置いておく」という選択のコストが下がったのは確かです。
無理にリスクを取らなくても、置いておく場所を選ぶだけで多少は違う、という状況になってきました。
・展望レポートでは成長率を上方修正、物価見通しは下方修正
・借りている人は変動金利の5年ルール・125%ルールの中身を確認
・預けている人は預金金利の改定を確認
なお、この先の金利が上がるか下がるかについては、私には予想できませんし、するつもりもありません。
できるのは、どちらに動いても慌てないように自分の契約内容を把握しておくことだけかなと思っています。
先週の7月30日〜31日に開かれた日銀の金融政策決定会合で、政策金利は1.00%のまま据え置かれました。
6月の会合で0.25%引き上げたばかりなので、その影響を見極める、という判断のようです。
というわけで今回は、2026年8月時点で私たちの家計に関係してくる論点を、相場予想抜きで整理してみます。
会合で決まったこと
報道によると、7月30日〜31日の会合では政策金利を1.00%に据え置くことが決まりました。委員のうち1人は0.25%の引き上げを提案したとされています。
同時に公表された「経済・物価情勢の展望」(展望レポート)では、実質GDP成長率の見通しが2026年度・2027年度ともに0.1ポイントずつ上方修正され、それぞれ+0.6%、+0.8%に。
一方で物価の見通しは下方修正されたと伝えられています。
成長は少し強めに、物価はやや弱めに、という組み合わせですね。
「金利のある世界」は2年目に入っている
長く続いたマイナス金利が終わり、政策金利が1.00%まで来ました。数字だけ見ると小さいですが、ゼロ近辺で10年以上動かなかったことを思えば、これはかなりの変化です。
家計への影響は、ざっくり2つの方向に分かれます。
・借りている人には逆風(住宅ローン、カードローン、変動金利の借入)
・預けている人には追い風(普通預金、定期預金、個人向け国債)
自分がどちらに軸足を置いているかで、見るべきものが変わってきます。
住宅ローンの変動金利で確認しておきたいこと
変動金利で借りている場合、政策金利の動きは短期プライムレート経由で適用金利に効いてきます。すでに一度、大手行が変動金利の基準を引き上げた流れがあります。
ここで確認しておきたいのが、変動金利についている2つのルールです。
・5年ルール: 適用金利が上がっても、毎月の返済額は原則5年間据え置かれる
・125%ルール: 返済額が見直されるときも、直前の返済額の1.25倍を超えない
これは一見すると借り手を守る仕組みですが、注意が必要なのは「返済額が据え置かれても、金利が上がった分の利息はきちんと発生している」という点です。
毎月の返済額の内訳で利息の割合が増え、元本が減るスピードが落ちます。
場合によっては、最終回に未払い利息がまとめて残ることもあります。
つまり「返済額が変わっていないから大丈夫」とは言い切れないわけですね。
金融機関から届く金利改定の通知や、ネットバンキングの返済予定表で、元本と利息の内訳を一度見ておくのがおすすめです。
なお、これらのルールの有無や内容は金融機関・商品によって違います。自分の借入がどうなっているかは、必ず契約内容でご確認ください。
預金金利のほうも動いている
一方で預ける側にも変化があります。2025年12月の利上げ後、大手行は預金金利を引き上げていて、たとえば三菱UFJ銀行は普通預金金利を0.20%から0.30%へ引き上げると発表しています(2026年2月2日から)。
昔の「普通預金0.001%」の感覚からすると、300倍ですね。
とはいえ100万円を1年預けて3,000円(税引前)ですから、これで資産が増えるという話ではありません。
それでも、「生活防衛資金は普通預金に置いておく」という選択のコストが下がったのは確かです。
無理にリスクを取らなくても、置いておく場所を選ぶだけで多少は違う、という状況になってきました。
まとめ
・日銀は7月30〜31日の会合で政策金利1.00%を据え置き・展望レポートでは成長率を上方修正、物価見通しは下方修正
・借りている人は変動金利の5年ルール・125%ルールの中身を確認
・預けている人は預金金利の改定を確認
なお、この先の金利が上がるか下がるかについては、私には予想できませんし、するつもりもありません。
できるのは、どちらに動いても慌てないように自分の契約内容を把握しておくことだけかなと思っています。
今日のマネテクポイント
金利の話は「上がるか下がるか」に目が行きがちですが、家計にとって大事なのは「上がったときに自分の何が動くのか」を知っておくことです。
住宅ローンの契約書、預金の金利、変動金利の見直しタイミング。
この3つをメモにまとめておくだけで、次にニュースが流れたときに落ち着いて読めるようになります。
(参考リンク)
・日銀、政策金利1.0%に据え置き決定 成長率見通しは上方修正 - 日本経済新聞
・公表予定 - 日本銀行
住宅ローンの契約書、預金の金利、変動金利の見直しタイミング。
この3つをメモにまとめておくだけで、次にニュースが流れたときに落ち着いて読めるようになります。
(参考リンク)
・日銀、政策金利1.0%に据え置き決定 成長率見通しは上方修正 - 日本経済新聞
・公表予定 - 日本銀行
by ジョージ滝川 at 06:00
2015年01月21日
ANAマイレ−ジクラブ Financial Pass Visaデビットカードがデビュー
こんばんは、デビットカード大好き、デビット滝川@マネテク!|ANAマイルの貯め方です。
デビット伊東的な感じですかね…(笑)。
先日のエスパー伊東といい、伊東づいています。
そろそろ東伊豆のあの街に行きたくなってきましたよ(笑)!
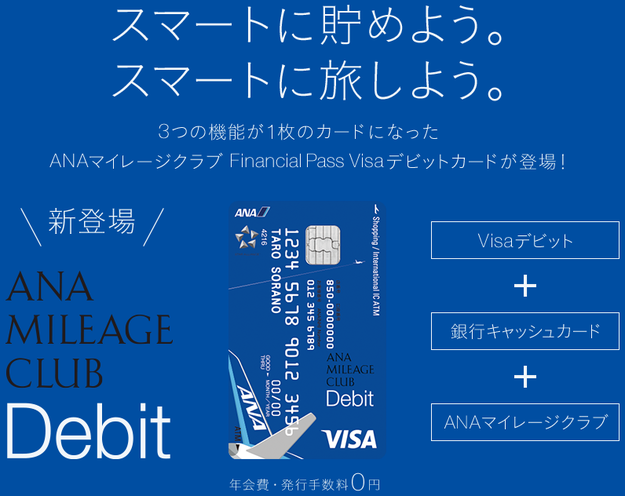
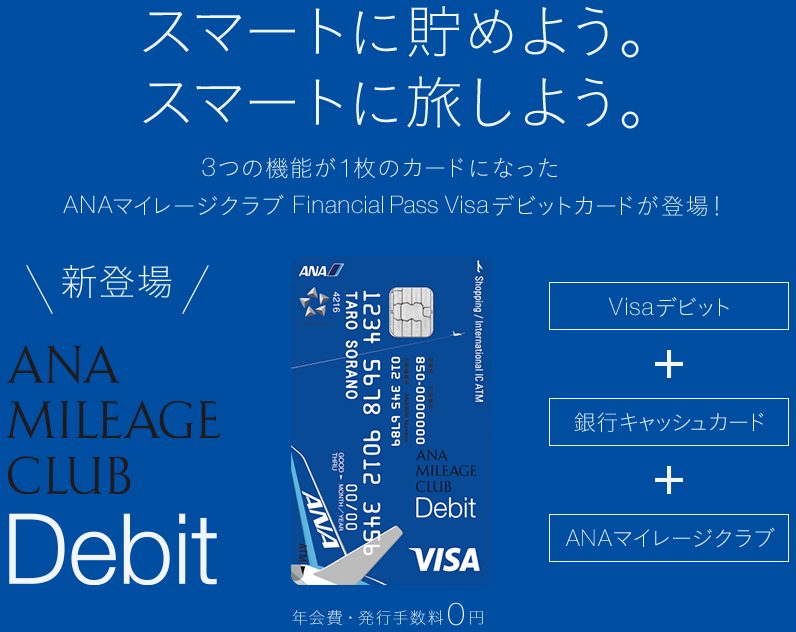
というわけで、管理人も愛用しているスルガ銀行から、ANAマイレ−ジクラブ Financial Pass Visaデビットカードが発行されます。
 続きを読む
デビット伊東的な感じですかね…(笑)。
先日のエスパー伊東といい、伊東づいています。
そろそろ東伊豆のあの街に行きたくなってきましたよ(笑)!
というわけで、管理人も愛用しているスルガ銀行から、ANAマイレ−ジクラブ Financial Pass Visaデビットカードが発行されます。
 続きを読む
by ジョージ滝川 at 06:01
2013年12月11日
みずほマイレージクラブで手数料無料となるコンビニATMは?
こんばんは、コンビニ大好き、
コンビニエンス滝川@マネテク!です。
先日、近所のミニストップにお金を下ろしに行ったところ、
ATMが新しくなっていました。
確か以前はEnetのATMだったと思うのですが、
イオン銀行のATMになっていたのです。
管理人はみずほマイレージクラブの特典で
コンビニATMの手数料が無料になるので、
特に何も考えずに引き出しをしました。
すると、なんと手数料が210円もかかってしまったではありませんか…。
photo credit: mjaniec via photopin cc 続きを読む
コンビニエンス滝川@マネテク!です。
先日、近所のミニストップにお金を下ろしに行ったところ、
ATMが新しくなっていました。
確か以前はEnetのATMだったと思うのですが、
イオン銀行のATMになっていたのです。
管理人はみずほマイレージクラブの特典で
コンビニATMの手数料が無料になるので、
特に何も考えずに引き出しをしました。
すると、なんと手数料が210円もかかってしまったではありませんか…。
photo credit: mjaniec via photopin cc 続きを読む
by ジョージ滝川 at 10:54
2013年11月07日
みずほ銀行のATM手数料無料/他行向け振込手数料無料の改悪と対策
こんばんは、メインバンクはみずほ銀行、
メガバンク滝川@マネテク!です。
管理人がみずほ銀行を利用しているのは、
みずほ銀行には最強のサービスがあるからです。
そのサービスとは「みずほマイレージクラブ」という会員制のサービスで、
コンビニATMを含め、ATMの利用手数料が何度でも全て無料になることに加え、
みずほ銀行内の振込手数料は全て無料、さらに
残高が50万円以上あれば他行宛の振込手数料も月に3回まで無料という、
明らかに採算が取れていないと思われる超お得サービスです。
(関連リンク)
・みずほ銀行:うれしい特典

photo credit: Canadian Pacific via photopin cc 続きを読む
メガバンク滝川@マネテク!です。
管理人がみずほ銀行を利用しているのは、
みずほ銀行には最強のサービスがあるからです。
そのサービスとは「みずほマイレージクラブ」という会員制のサービスで、
コンビニATMを含め、ATMの利用手数料が何度でも全て無料になることに加え、
みずほ銀行内の振込手数料は全て無料、さらに
残高が50万円以上あれば他行宛の振込手数料も月に3回まで無料という、
明らかに採算が取れていないと思われる超お得サービスです。
(関連リンク)
・みずほ銀行:うれしい特典
photo credit: Canadian Pacific via photopin cc 続きを読む
by ジョージ滝川 at 10:03
2012年08月29日
楽天銀行が同行宛振込手数料を無料に
こんばんは、銀行大好き、
バンク滝川@〜マイレージ・クレジットカード〜 マネーテクニック!です。
こう見えても、実は元・銀行員だったりします。
さて、楽天銀行が同行内の振込手数料を無料化するというニュースです。
 続きを読む
バンク滝川@〜マイレージ・クレジットカード〜 マネーテクニック!です。
こう見えても、実は元・銀行員だったりします。
さて、楽天銀行が同行内の振込手数料を無料化するというニュースです。
by ジョージ滝川 at 10:22
 名前:ジョージ滝川